数据中心正在退出美国电网
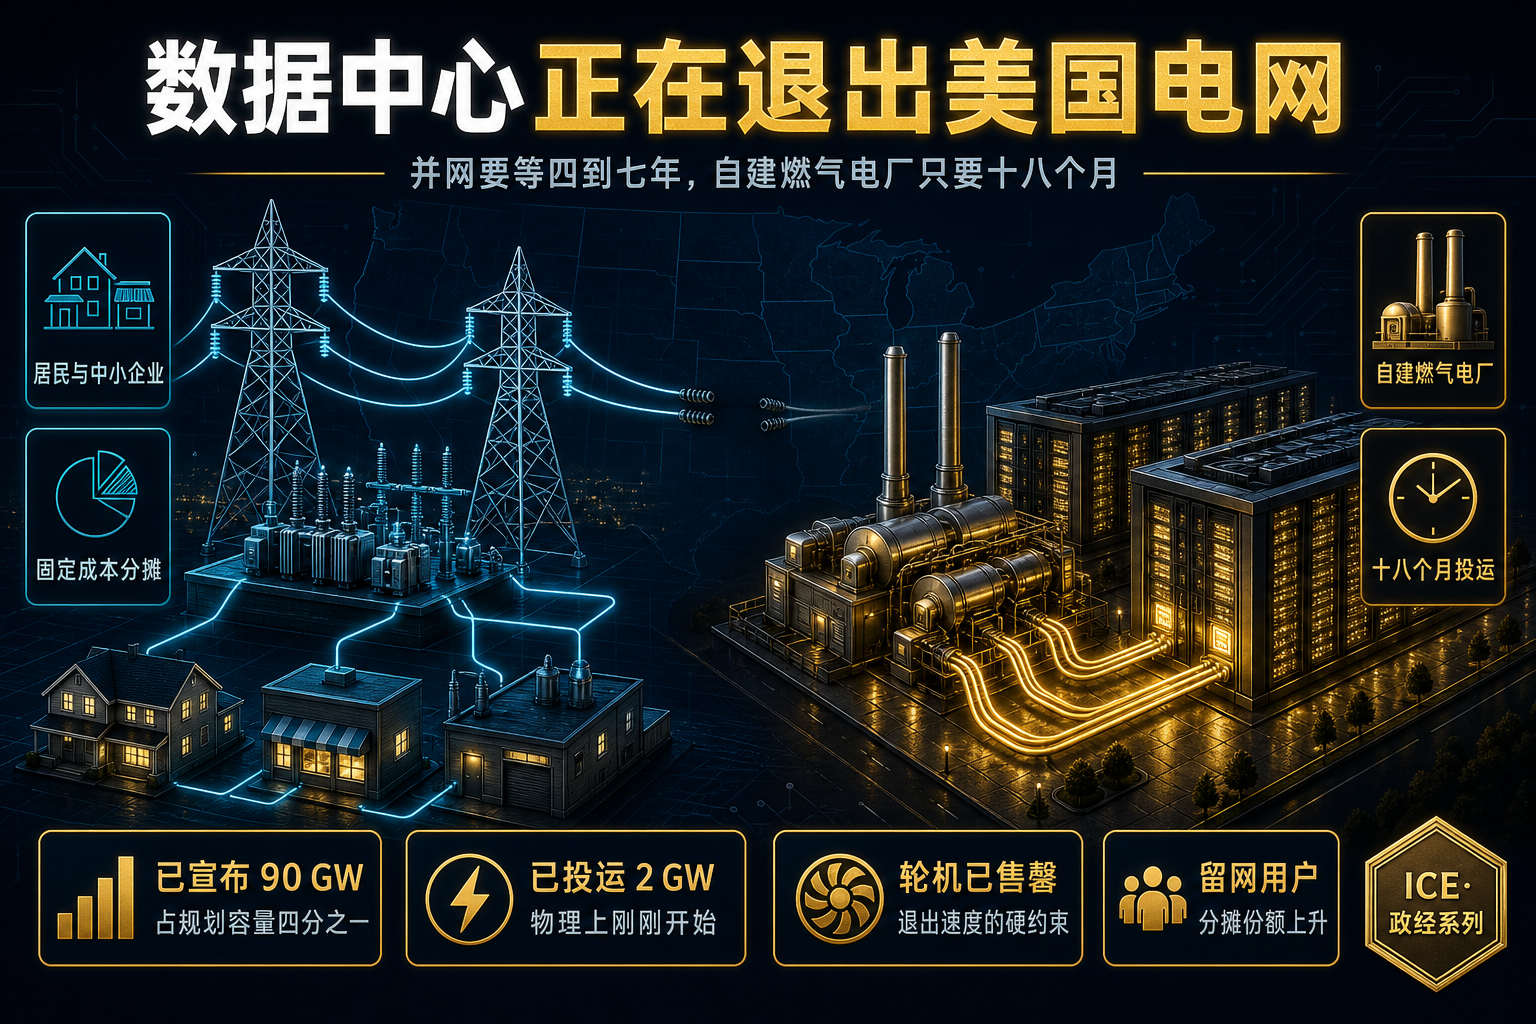
xAI 在孟菲斯一带有三个 Colossus 数据中心。其中只有一个从公共电网取固定电力,另外两个完全离网,靠 xAI 自己在密西西比州 Southaven 建的一座 1.2 GW 燃气电厂供电——那是一处前 Duke Energy 的厂址,现在由一家叫 MZX Tech 的公司运营,简单循环燃机,2026 年 3 月拿到 41 台轮机的许可。
一年前,这被当成马斯克式的怪招:把移动发电机拖进孟菲斯,绕开一切。现在它是一种标准开发模式。
Cleanview 的追踪显示,全美有 59 个数据中心项目宣布了自建发电,合计约 90 GW,超过全美已规划数据中心容量的四分之一;其中 92% 是 2025 年以来宣布的。微软和雪佛龙 6 月宣布的 Project Kilby 是一座 2.67 GW 的西德州燃气电厂,设计上独立于 ERCOT 电网运行。Meta 在路易斯安那 Richland Parish 的 Hyperion 园区是纯燃气 2000 MW。
美国的 AI 基建正在公共电网之外建一套平行的私有电力系统。原因不是技术,是接入公共电网这件事变得比自己建电厂更慢也更贵。
一、退出到了什么程度
先把话说清楚:宣布的和通上电的,差着两个数量级。
| 阶段 | 占已宣布容量 | 规模 |
|---|---|---|
| 已宣布或早期规划 | 约 60% | — |
| 已获许可 | 约 36% | 约 32 GW |
| 在建 | 约 1.2% | 约 1 GW |
| 已投运 | 约 2.2% | 约 2 GW |
已投运的那 2 GW 里,绝大部分是 xAI 一家的——Colossus 1 和 2 合计约 1,498 MW 在运行的燃机容量。Cleanview 预计到 2026 年底全美表后自建的运行容量在 2.8 到 3.2 GW 之间;2027 年如果所有已签租户的项目都按期,可能再增加 10 GW,但作者本人对此明确表示怀疑。
所以准确的说法不是“数据中心已经退出了电网”,而是这场退出在合同和订单上已经完成,在物理上刚刚开始。
不过在新建的这一批里,天平已经翻过去了。SiliconReport 追踪的 84 个设施中,有明确主电源标注的部分里,燃气(自建或与电网混合)支撑约 15,900 MW,纯靠电网的只有 8,400 MW。已公开技术方案的表后项目里,约四分之三是天然气——不是太阳能,不是核电。燃机几周就能装上,光伏要几个月,核电要十年。
Bloom Energy 的预测是,到 2030 年 38% 的数据中心设施会使用现场发电,27% 完全依靠自发电运行。多家机构估计,表后自建将吸收 2030 年前数据中心新增用电需求的四分之一到三分之一。
二、为什么走
答案很朴素:排队太久,而且越来越贵。
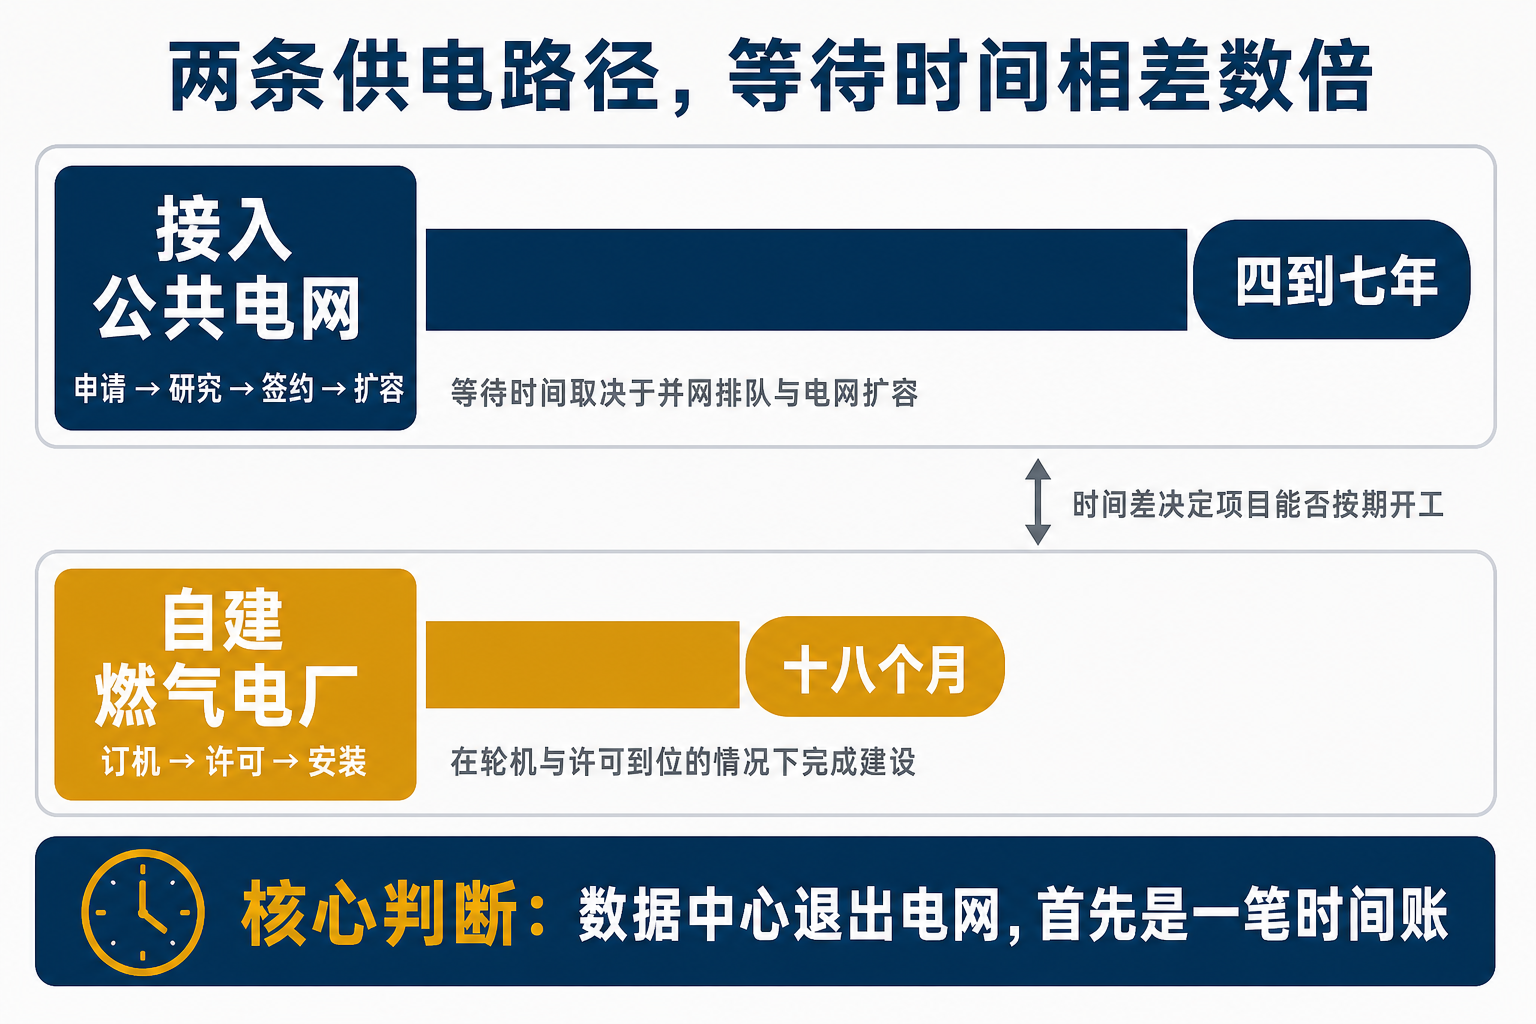
时间。 据 RBC Capital Markets 的行业分析,在主要数据中心枢纽,一条新的大容量电网接入现在要等四到七年;一座专用燃气电厂从许可到发电大约十八个月。对一个每吉瓦每年能产生百亿美元量级收入的 AI 园区来说,这个差额不是不方便,是商业上不可接受。
成本与条款。 公用事业和州监管机构过去一年集中收紧了大负荷的准入条件。AEP Ohio 2025 年 7 月生效的数据中心费率是全美第一份:25 MW 以上项目须签 8 到 12 年长期合同,按订购容量的至少 85% 付费(用不到也要付),缴纳相当于最低费用一半的抵押品,提前退出赔三年最低费用。截至 2026 年 7 月,24 个州已批准至少一项大负荷费率,另有 6 个州在审。
这些条款并不是刁难。公用事业这么做,是因为排队里的数字已经失去了意义。ERCOT 追踪的接入申请总量约 474 GW,据德州州长 Abbott 的说法九成来自数据中心,是德州历史峰值需求的五倍多。开发商把同一个项目同时递给多个辖区,谁先给电就在哪儿落地——递申请几乎免费,抢不到电力的代价很大。Wood Mackenzie 估计这些申请里只有约 28% 会真正建成。
俄亥俄的数字最能说明问题。AEP Ohio 曾对外称收到逾 30,000 MW 的接入请求;引入研究费门槛后剩 13,023 MW;再加上长期合同、抵押品和退出费,最终签约的只有 5,642 MW。Exelon 用同样的办法,把“高概率”负荷从 18 GW 砍到 11 GW。
于是形成了一个闭环:幽灵申请逼出了严苛的费率,严苛的费率抬高了所有人的并网门槛,而门槛越高,自己建电厂就越划算。 真实项目和投机项目一起被筛,但只有真实项目付得起自建的钱。
规则。 FERC 在 2026 年 6 月对共址项目确立了净注入口径:一个 1000 MW 的发电设施配一个 900 MW 的数据中心,只需为 100 MW 的净注入申请接入权。这一条直接改善了表后自建的经济性。同一轮改革一边在堵成本转移,一边给退出开了门。
三、轮机订单说明这次不是新闻稿
90 GW 里有多少水分,是个合理的疑问——毕竟这篇文章前半段刚讲过,宣布的东西未必存在。
交叉验证要看燃气轮机的订单簿。宣布可以撤回,产能槽位不能。
| 制造商 | 合同下燃机容量 | 数据中心相关占比 | 交付状况 |
|---|---|---|---|
| GE Vernova | 116 GW(年底预计 125 GW) | 约 20% | 2030 年前基本售罄,2031 年 30 GW 产能已售过半 |
| Siemens Energy | 87 GW | 约 28%(24 GW) | 已在洽谈 2030 年代初的项目 |
| Mitsubishi Power | 财年内 35 台大型燃机 | — | 同比增长 40%,创纪录订单 |
GE Vernova 仅 2026 年第二季度就签下 20 GW 的订单和产能预留协议,总积压订单 1760 亿美元。行业交付周期已经从两三年拉长到五到七年,轮机价格三年涨了约三倍,单台大型燃机报价可以超过 2.5 亿美元。
一份数据中心普查报告里的说法很传神:一个轮机交付槽位现在和一张分区许可一样值钱。
这同时解释了 90 GW 与 2 GW 之间那道鸿沟。退出的意愿是真的,钱也是真的,但退出的速度受制于全世界只有三家公司能造的那种机器。轮机售罄本身就是退出规模的硬约束。
许可是另一道约束,而且它在提醒一件事:离网不等于脱离管制。新墨西哥州否决了一条为 Stargate 项目 2.45 GW 现场电厂供气的管道,该项目大概率赶不上 2027 年的目标。xAI 因为装了超出许可数量的轮机,被南方环境法律中心以《清洁空气法》起诉,后来拆掉了一部分。西门子能源 CEO 说,数据中心客户现在不太取消项目,而是在站点之间搬,看哪里的空气许可批得快。
管制没有消失,只是从费率听证换成了空气许可。
四、走掉之后,账单留给谁
电网的成本结构以固定成本为主:输电线、变电站、发电容量,建成之后不管谁用、用多少,钱都要有人还。分摊的人越少,每个人分得越多。
而居民和中小用户正在被两头挤。
一头是已经付掉的钱。PJM 的容量市场提前约三年按预测的峰值需求采购发电容量,成本按各用户的峰值贡献摊回账单。出清价从 2024/25 年度的 28.92 美元/MW·日涨到 2027/28 年度的 333.44 美元,涨幅 1,053%。PJM 的独立市场监督机构 Monitoring Analytics 统计,过去四次拍卖中与数据中心相关的费用累计 294 亿美元,占全部征收金额的 46%;仅 2027/28 一年,因为计入预测中的数据中心负荷而多出来的成本就是 62.44 亿美元,而这笔钱对应的数据中心尚未建成。
另一头是即将不再分摊的人。已经按预测采购的容量成本不会退回,如果那部分负荷最终转向自建,它既不会来分摊电网的固定成本,也不会用掉已经为它买好的容量。
监管正在两个方向同时补。PJM 8 月 13 日申报提议建立“大负荷登记册”,并从 2029/30 年度起把没有自带容量的新增大负荷从容量拍卖的需求曲线中剔除;市场监督机构负责人 Joseph Bowring 主张把数据中心拉进单独的拍卖轨道。FERC 则在 6 月 18 日向六大区域电网运营商同时发出说明令,要求限期为 20 MW 以上大负荷的现行规则辩护或提出修改。
但这里有一个绕不开的结构性矛盾:每一次为防止成本转移而提高门槛,自建的相对吸引力就上升一点。 监管越是成功地让大用户承担自己造成的成本,大用户就越有理由不进这个体系。
结论
1882 年爱迪生的珍珠街电站之前,用电的工厂大多自己发电。此后半个世纪,自备电站被公共电网取代,因为集中供电更便宜、更可靠、也更容易被管住。
现在,在 AI 负荷这一段上,这个方向被逆转了。
逆转的原因不是集中供电变差了。是接入它的排队时间和分摊规则,变得比自己建一座电厂更贵。
当一个共享系统的准入成本高到某个程度,最有能力的成员会选择自建。他们未必是不愿意付钱,而是发现自己付的钱里有很大一部分在为别人的不确定性买单。系统于是失去它最付得起的那部分成员,剩下的人分摊得更多。
这个故事目前只发生在美国,因为只有这套制度会同时具备三个条件:接入申请免费所以队列失真,费率听证公开所以门槛可以被抬高,自建合法所以退出有出口。在电网由国家统一规划的体系里,同样的紧张关系不会表现为退出,而会表现为投资错配——建好之后长期空置的园区和变电站。矛盾不会消失,只是换一张账单。
参考资料
- Cleanview,《Bypassing the Grid: How Data Center Developers Are Building Their Own Power Plants》,2026 年。https://cleanview.co/reports/behind-the-meter-data-centers
- Contrary Research,《Mapping the Shadow Grid》,2026 年。https://research.contrary.com/report/mapping-the-shadow-grid
- GE Vernova,《2Q 2026 Earnings Conference Call Transcript》,2026 年 7 月 22 日。https://www.gevernova.com/sites/default/files/gev_webcast_transcript_07222026.pdf
- Natural Gas Intelligence,《Natural Gas Turbines Aren't "Gating" Data Center Buildouts, GE Vernova Says》,2026 年。https://naturalgasintel.com/news/natural-gas-turbines-arent-gating-data-center-buildouts-ge-vernova-says/
- CNBC,《How GE Vernova builds the turbines powering the AI data center boom》,2026 年 6 月 27 日。https://www.cnbc.com/2026/06/27/ge-vernova-gas-turbines-ai-data-centers.html
- Utility Dive,《Data centers were 40% of PJM capacity costs in last auction: market monitor》,2026 年。https://www.utilitydive.com/news/data-centers-pjm-capacity-auction/808951/
- IEEFA,《Projected data center growth spurs PJM capacity prices by factor of 10》,2026 年。https://ieefa.org/resources/projected-data-center-growth-spurs-pjm-capacity-prices-factor-10
- AEP Ohio,《AEP Ohio Updates PUCO on Data Center Load》,2026 年 2 月 12 日。https://www.aepohio.com/company/news/view?releaseID=10753
- Utility Dive,《Exelon "high probability" data center load falls 40%》,2026 年。https://www.utilitydive.com/news/exelon-data-center-load-new-jersey-battery-earnings/826686/
- Federal Energy Regulatory Commission,《FERC Launches Aggressive Targeted Action to Speed Large Load Integration》,2026 年 6 月 18 日。https://www.ferc.gov/news-events/news/ferc-launches-aggressive-targeted-action-speed-large-load-integration
- POWER Magazine,《PJM Widens Data Center Response as Capacity Shortfalls Deepen》,2026 年。https://www.powermag.com/pjm-widens-response-to-data-center-load-as-capacity-shortfalls-deepen/
- Utility Dive,《ERCOT aims to complete Texas governor's data center audit by December》,2026 年。https://www.utilitydive.com/news/ercot-texas-puc-data-center-audit/828472/
- Edison Electric Institute,《Large Load Projects and Tariffs》,2026 年 8 月。https://www.eei.org/-/media/Project/EEI/Documents/Issues and Policy/List of Large Customer Projects and Tariffs
本文部分内容由 AI 辅助生成,经人工审校和补充后发布。