AI 抢走了内存,账单寄给了不用 AI 的人

过去两年,AI 的成本大多以间接的方式落在普通人身上:电价可能上涨,某些岗位可能减少招聘,物价里可能多了一点看不清来源的压力。这些传导链条都很长,也都可以争论归因。
现在出现了一条短得多的链条。
你去买一条内存、一台笔记本、一部手机或一台游戏机,价格比一年前高出一大截。这一次不需要复杂的因果推断:同一批晶圆产能,被优先分配给了 AI 服务器,消费市场拿到的是剩下的部分。
这不是缺货,是配给。 而且配给的规则不由任何监管机构决定,只由三家公司的毛利表决定。
AI 建设的一部分账单,正在寄给那些既不使用 AI、也没有能力和内存厂商谈判的人。
一、二十年的降价规律,被一年抹平
Tom's Hardware 基于 PCPartPicker 历史均价数据库做的统计,给出了 2026 年 8 月与 2025 年 8 月的对比。
| 内存配置 | 2025 年 8 月均价 | 2026 年 8 月均价 | 涨幅 |
|---|---|---|---|
| DDR5-5200,2×16GB | $100 | $480 | +380% |
| DDR5-6000,2×16GB | $108 | $572 | +429% |
| DDR5-5600,2×32GB | $191 | $1,118 | +485% |
| DDR5-6000,2×32GB | $222 | $1,272 | +473% |
| DDR4-3200,2×32GB | $222 | $614 | +177% |
| DDR4-3600,2×32GB | $300 | $789 | +163% |
两件事值得单独指出。
一是幅度。一套一年前 108 美元的主流游戏内存,现在要 572 美元。计算机科学研究者 Daniel Lemire 在 8 月 5 日引用斯坦福大学 DAM 项目的内存价格数据库指出,DDR5 目前每 GB 在 11.41 到 13.28 美元之间,名义价格回到了 2007 年 DDR2 的水平,按通胀调整后大约相当于 2011 年。他称之为“历史异常”,并表示想不出还有哪一类技术硬件的价格,曾这样倒退回十几年前的水平。
二是退路被同时封死。通常的应对是守住旧平台不升级,但 DDR4 同期也涨了 120% 到 177%。原因和 DDR5 一样:厂商在收缩而不是维持这条低毛利产线。
这不是局部现象。德国媒体 ComputerBase 的统计显示,欧洲内存均价相比 2025 年 9 月上涨约 345%,硬盘和固态硬盘涨幅也超过 125%。
二、这不是缺货,是配给
短缺通常来自灾害、事故或禁运。这一次都不是。
三星、SK 海力士和美光合计占据全球 DRAM 绝大部分产量,它们主动把晶圆产能转向了 HBM,也就是 AI 加速器旁边那种堆叠式高带宽内存。
关键在于,这个转向不是等比例的。常规 DDR5 是平面单颗芯片,一次成型;HBM 要把八到十二颗芯片减薄到极限,垂直打穿数十万个硅通孔,再堆叠键合到硅中介层上。这套工序需要专用设备,无法同时生产 DDR5,且每产出一个比特要消耗远多于常规内存的晶圆和洁净室时间。业界普遍引用的估算是,每生产 1GB HBM 大约要挤掉 3GB 常规消费级内存。
TrendForce 的预测把这个挤出效应量化得更清楚:到 2027 年底,HBM 将占用 DRAM 晶圆投片量的约 30%,但只贡献约 13% 的比特供给。
三成的产能,只产出一成三的比特。剩下的差额就是消费市场失去的部分。
经济动机则完全一致。同等容量下,HBM 模块售价在 60 到 100 美元区间,常规 DDR5 只有 5 到 10 美元。当洁净室容量固定,一家公司要在毛利相差一个数量级的两种产品之间分配产能时,结果没有悬念。
所以准确的描述不是“内存不够了”,而是:内存被按出价高低重新分配了一遍,消费者排在最后。
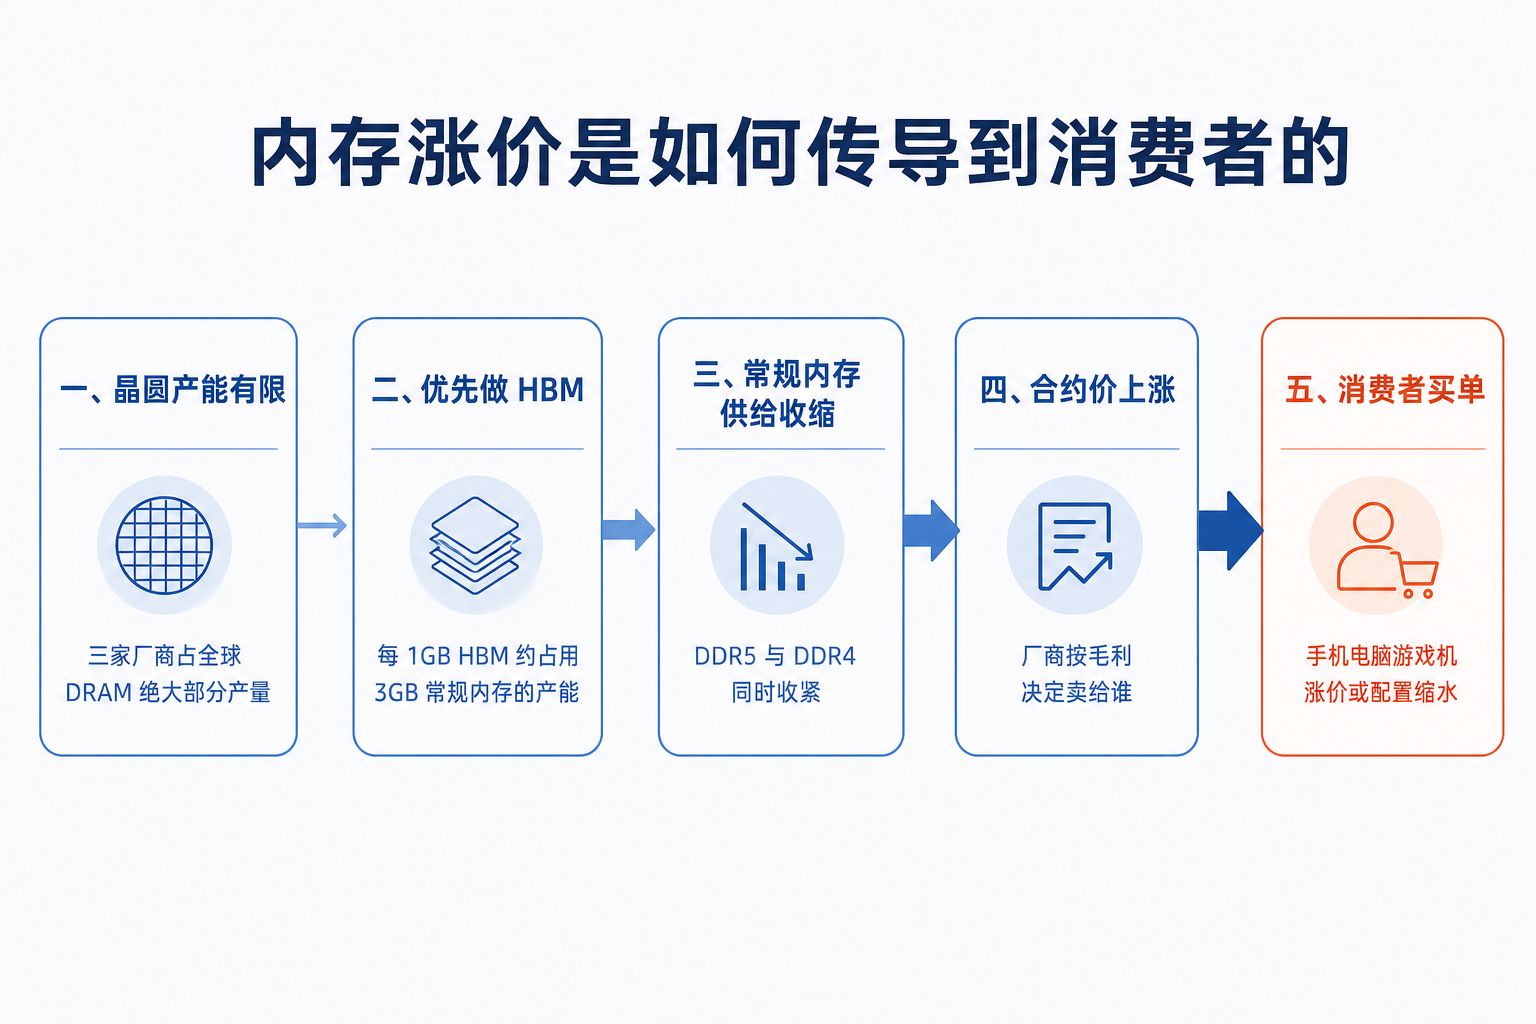
三、账单是怎么寄到消费者手里的
传导已经完成,但形态不止一种。
最明显的是涨价。 8 月 12 日发布的 Pixel 11 起售价 899 美元,Pixel 10 是 799 美元起。不过 Pixel 11 取消了 128GB 档位,起售配置直接给到 256GB,而 Pixel 10 的 256GB 版本卖 859 美元——同容量比较,涨了 40 美元。
谷歌设备与服务副总裁 Shakil Barkat 在 7 月的采访中已经预告了涨价,他称之为“供应商驱动的严重内存危机”,并引用摩根士丹利的数据:1GB 手机内存的价格从 2025 年的 2.80 美元涨到 2026 年的 12 美元。对一台配备 16GB 内存的旗舰机,仅内存一项的物料成本就从约 45 美元升到约 192 美元。
把这两个数字放在一起看,会出现一个反差:物料成本增加了近 150 美元,终端标价只涨了 40 美元。差额没有消失,只是没有走标价这条路。
它的一部分变成了配置缩水。 Pixel 11 Pro 和 Pro XL 的基础版内存从上一代的 16GB 降到 12GB,想要 16GB 得升级到更高存储档位。同样的钱买到更少的东西,这种形式不像标价上涨那样容易被注意到,但它是同一笔账单。
另一部分由谷歌自己消化。 手机厂商按数月前锁定的合约采购内存,而不是按 12 美元这个市场现货价,这也是 Barkat 能说“经济账变了”却不说具体变了多少的原因。
这就引出了这场涨价最关键的特征:同一次成本冲击,落在不同人身上的幅度完全不同。 谷歌能把近 150 美元的物料涨幅压缩成 40 美元的标价变化,而一个自己装机的人,面对的是零售价格上的四到五倍。
游戏机市场的情况类似。任天堂 Switch 2 涨价时直接点名了内存成本,索尼和微软也在 2026 年上调了硬件价格,Valve 的 Steam Machine 最终以 1,049 美元上市,据报道比其内部原定目标高出 250 到 350 美元。
最能说明问题的是三星自己。2026 年第二季度,三星合并营收 171.5 万亿韩元、营业利润 89.5 万亿韩元,双双创下历史新高,其中 Device Solutions 部门贡献了 89.2 万亿韩元的营业利润。而同一家公司的 MX 与网络部门——也就是卖 Galaxy 手机的部门——录得 7,000 亿韩元营业亏损,这是三星手机业务史上第一次季度亏损。
同一家公司同时是这场危机最大的赢家和最大的输家:它的内存部门把价格翻了数倍的原材料,卖给包括自家手机部门在内的所有终端厂商。
四、为什么它不会很快结束
短缺的常规解法是扩产。这一次扩产的时间尺度不站在消费者这边。
新建一座内存晶圆厂需要两到三年、100 到 200 亿美元。美光爱达荷工厂最早要到 2027 年中才可能贡献有意义的消费级产量,三星平泽 P5 目标是 2028 年下半年量产,SK 海力士龙仁 Y2 的第一个洁净室要到 2029 年 6 月。
即便这些产能如期到位,也已经被预订了。美光 CEO Sanjay Mehrotra 在 5 月表示,公司只能满足关键客户 50% 到三分之二的 HBM 与 DRAM 需求,供需缺口是“我们见过的最大的一次”。SK 海力士 CEO 郭鲁正在 7 月的表态更直接:从供给角度看,明年将是行业史上最糟的一年,而需求超过供给的状态“甚至会延续到 2030 年之后”。
TrendForce 的测算与此一致:2026 年 DRAM 充足率约为 -1% 到 -2%,2027 年即便比特供给增长 24%,缺口仍会扩大;服务器 DRAM 合约价在 2026 年第三季度环比上涨 13% 到 18%。
还有一个更能说明问题的动作:美光在 2026 年 2 月停掉了面向消费者的 Crucial 品牌,全力转向 AI 和企业客户。这不是价格信号,这是退出信号。
也存在不同看法。彭博的一项研究认为短缺可能已在 2026 年第二季度见顶,2027 年第四季度趋于稳定,2028 年甚至可能因三家厂商的集中扩产而转向过剩。但即使按这个乐观情形,“稳定”的含义也只是价格停止上涨,而不是回落到 2025 年的水平,且时点仍在 12 到 24 个月之后。
五、涨价落在谁头上,是被设计出来的
谷歌能把成本冲击缓冲掉大半,这不是个例,而是整条供应链的通行规则:涨价按议价能力分配。
TrendForce 在 7 月的分析里说得很明白——由于部分云服务商已经签订长期供货协议,从 2026 年第三季度开始,服务器内存涨价的主要承担方将转向没有长期协议的客户。
这里有一层值得说破的因果:把内存价格推上去的,正是超大规模厂商的 AI 采购;而它们同时也是最能让自己不受这轮涨价影响的一方。据报道,几家云厂商已经用长期协议和预付款锁定了 2027 年的大部分产出,价格怎么波动都与它们无关。中小企业、装机用户和普通消费者没有这样的渠道,只能按现货价格承担全部涨幅。
这就是为什么把它称作“配给”比称作“涨价”更准确。配给总要有一套规则决定谁先拿到,而这套规则在这里是纯粹的支付能力排序,中间没有任何公共程序。
对比一下电力就更清楚。数据中心用电同样在推高成本,但电力有公用事业监管、有费率听证、有大负荷用户专门费率的讨论空间,谁承担增量成本至少是一个可以公开争论的问题。内存没有这样的机制。三家公司在季度产能会议上做出的分配决定,直接决定了几亿消费者要多付多少钱,而这个过程不对任何人开放。
法律层面已经出现了回应。2026 年 6 月 25 日,17 名消费者和小企业在加州北区联邦地区法院提起集体反垄断诉讼(Garciaguirre v. Samsung Electronics, No. 3:26-cv-06345),指控三家厂商以转产 HBM 为掩护协同限制常规 DRAM 供给,援引《谢尔曼法》第 1 条。原告援引了三星和海力士在 2005 年因 DRAM 价格操纵认罪的历史作为模式证据。
指控尚未被证实,且这类案件有一个很难跨过的门槛:2020 年一起类似民事诉讼就因为无法证明“三家公司各自做出相同的理性商业决策”构成非法合谋而被驳回。三家厂商同时把产能转向毛利更高的产品,在反垄断法上完全可能只是平行行为。
这恰恰是问题所在。最可能的情形是:没有人违法,市场运转正常,而结果依然是一次规模巨大、无人负责的成本转移。
结论
AI 的成本从来不只由使用 AI 的人承担,但过去的传导路径都比较长——电价、就业、资产价格,每一条都可以争论归因。
内存是第一条短到无法辩解的路径。同一批洁净室、同一批设备、同一批工程师,做 AI 内存还是做消费内存是一个二选一的决定。选择做前者,后者的价格就必然上涨,中间不需要任何其他解释变量。
真正需要讨论的不是价格什么时候回落,而是这样一个事实:
当一项技术的建设需求足以重新分配全球某种基础工业品的产能时,它的成本就会自动流向供应链上出价能力最弱的一端,而这一端往往并不是它的用户。
内存只是第一个足够显眼的例子。先进封装、变压器、高压开关设备、电气工程师,都在同一张清单上。
参考资料
- Tom's Hardware,《Memory prices climb 500% in 12 months, up to 10x the lowest ever tracked prices — 128GB of DDR5 now $3,399》,2026 年 8 月。https://www.tomshardware.com/pc-components/ram/memory-prices-climb-500-percent-in-12-months-up-to-10x-the-lowest-ever-tracked-prices-128gb-of-ddr5-now-usd3-399
- TrendForce,《Long-Term Agreements Cap Price Increases; Server DRAM Contract Prices Expected to Rise 13-18% QoQ in 3Q26》,2026 年 7 月 9 日。https://www.trendforce.com/presscenter/news/20260709-13140.html
- TrendForce,《Diverging Memory Market Outlook in 2027 as DRAM Supply Remains Tight While NAND Flash Supply Conditions Ease》,2026 年 7 月 30 日。https://www.trendforce.com/presscenter/news/20260730-13158.html
- Samsung Electronics,《Samsung Electronics Announces Second Quarter 2026 Results》,2026 年 7 月 30 日。https://news.samsung.com/global/samsung-electronics-announces-second-quarter-2026-results
- 9to5Google,《Google confirms Pixel 11 price increase, effort to make Android more RAM-efficient》,2026 年 7 月 24 日。https://9to5google.com/2026/07/24/google-pixel-11-price-increase/
- Google,《Introducing new Pixel 11 Phones, Pixel Watch 5, and Pixel Tag》,2026 年 8 月 12 日。https://blog.google/products-and-platforms/devices/pixel/new-pixel-devices-2026/
- Quartz,《Samsung Electronics posted a record profit on AI chip demand — but its mobile business swung to a loss》,2026 年 7 月 30 日。https://qz.com/samsung-q2-2026-earnings-record-profit-mobile-loss-073026
- TechTimes,《AI Wiped Out Two Decades of Falling RAM Prices: Full DDR5 Table for Builders》,2026 年 8 月 18 日。https://www.techtimes.com/articles/324825/20260818/ai-wiped-out-two-decades-falling-ram-prices-full-ddr5-table-builders.htm
本文部分内容由 AI 辅助生成,经人工审校和补充后发布。