AI 承诺带来通缩,为什么它现在首先推高了电价

AI 最诱人的宏观叙事,是把智力变成廉价商品。
代码、设计、客服和分析的边际成本持续下降,企业用更少投入生产更多产品,供给能力提高,价格随之下降。从这个终点看,AI 应该是一种通缩技术。
但经济不会从模型发布直接跳到生产率提升。中间还隔着芯片、数据中心、变电站、输电线路、冷却设备和企业流程重组。
今天真正发生的是:企业生产率仍在缓慢兑现,基础设施建设却已经全速启动。AI 的供给效应还在未来,它的投资需求已经进入当期。
这形成了一段容易被忽视的时间差:
AI 可能长期降低价格,却会在安装期首先制造一轮资本密集型通胀。
一、生产率和建设成本走在两只时钟上
2026 年 3 月,亚特兰大联储发布了一份覆盖美国、英国、德国和澳大利亚近 6000 名企业高管的调查。约 70% 的企业已经使用 AI,但超过 80% 的企业表示,过去三年 AI 尚未明显改变本公司的生产率或就业。
同一批企业却预计,未来三年 AI 将使生产率提高 1.4%、产出提高 0.8%。
生产率仍然是一项预期。建设需求已经是一张订单。
| 指标 | 已经发生的建设端 | 尚待兑现的生产端 |
|---|---|---|
| 企业 AI 使用率 | 约 70% 已在使用 | — |
| 过去三年生产率没有明显变化 | — | 超过 80% 的企业 |
| 企业预计未来三年生产率提升 | — | 1.4% |
| 全球数据中心用电 | 2024 年约 415 TWh | 2030 年约 945 TWh |
| 美国 AI 相关基础设施投资 | 已接近 GDP 的 0.8% | 回报仍取决于采用与流程重组 |
国际能源署预计,全球数据中心用电将从 2024 年的约 415 TWh 增至 2030 年的约 945 TWh,增长速度是其他用电需求的四倍以上。到 2030 年,美国新增电力需求中接近一半将来自数据中心。
国际清算银行则估计,美国数据中心及 IT 制造设施投资已经升至 GDP 的约 0.8%;在 AI 暴露最高的经济体,相关投资接近 GDP 的 1%。
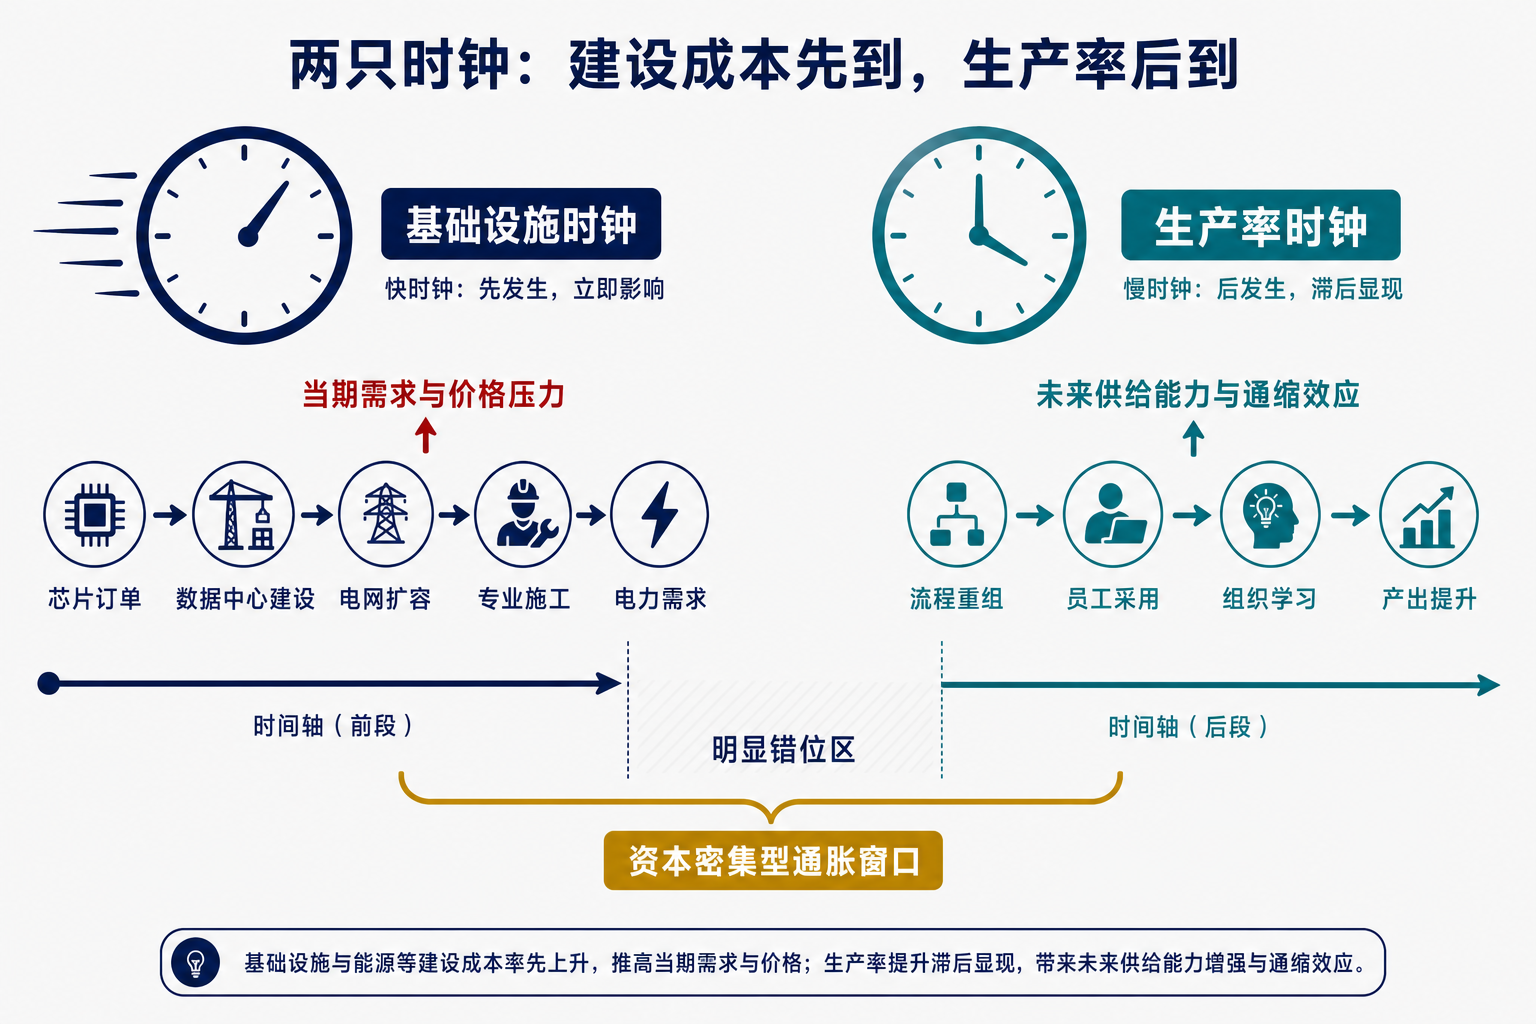
两只时钟的速度不同:建设端按季度花钱,生产率端按组织学习周期兑现。两者之间的空档,就是 AI 的通胀窗口。
二、AI 不是一次纯软件升级
把 AI 想成普通软件,就会误判它的宏观影响。普通软件复制一份的成本接近于零,AI 的推理请求却持续消耗芯片、电力、网络和冷却资源。
更重要的是,企业不是在已有设施上平滑增加一点负载,而是在同时争夺同一批稀缺投入:
- 芯片制造与先进封装;
- 数据中心土地、机房和冷却设备;
- 变压器、开关设备和输电容量;
- 电气工程师与专业施工队伍;
- 天然气发电、可再生能源和储能项目。
这是一场由未来生产率预期驱动的当期投资潮。只要所有企业都担心“算力买少了会输”,它们就会在收益尚未证明前同时下单。
需求可以在一个财年内翻倍,电网和设备工厂却需要数年扩产。于是,AI 投资先推高设备、建设和电力的影子价格,再等待这些资本变成真实产能。
这与十九世纪铁路、二十世纪电气化和互联网早期并无本质不同:通用技术的社会回报来自广泛采用,但安装阶段首先表现为资本开支、瓶颈和资产重估。
不同之处在于,AI 建设更集中。少数公司可以在一年内决定数千亿美元资本开支,却没有任何一家企业能够以同样速度制造新的电网。
三、电价上涨了,但关键是下一轮成本由谁承担
美国劳工统计局数据显示,电力 CPI 从 2024 年 7 月的 283.415 升至 2026 年 7 月的 311.672,两年上涨约 10%。同期整体 CPI 从 314.540 升至 333.918,涨幅约 6.2%。
电价已经跑在整体物价前面。
但过去两年的全国电价涨幅不能全部记在 AI 账上。老化电网改造、燃料成本、极端天气、火灾与保险、发电厂退役和监管安排都在影响居民账单。2026 年一项美国因果研究甚至估计,2015—2024 年的数据中心扩张平均降低了零售电价,因为新增负荷提高了既有电网利用率,把固定成本分摊到更多用电量上。
这个结果并没有终结争论,反而指出了真正的分界线:
当电网还有余量时,大客户可以摊薄固定成本;当新增负荷迫使电网新建电厂、输电线和变电站时,价格取决于增量成本由谁承担。
美国国会研究处给出的机制同样直接:如果公用事业公司必须为数据中心建设新设施,电价可能上升;如果现有设施足以承载新增需求,更多售电反而可能降低单位价格。
所以,下一阶段最重要的不是争论“数据中心是否天然推高电价”,而是确定三件事:
- 新数据中心是否需要专门建设发电与输配电资产;
- 它承诺的负荷能否持续到足以回收投资;
- 项目取消或用电不及预期时,闲置资产由科技公司还是居民买单。
没有专门的大负荷费率、最低购电承诺和退出补偿机制,AI 公司获得算力,居民却可能接手电网资产的长期折旧。
四、央行不能用未来的生产率抵扣今天的通胀
AI 同时推动需求和供给,但两者并不同时发生。
投资、财富效应和电力需求先推高总需求;企业采用、流程重组和劳动生产率随后才扩张总供给。国际清算银行把这个顺序概括得很清楚:AI 的需求效应已经可以观察,供给效应更大,却仍然难以确定规模和时间。
这让央行面对一个棘手选择。
如果预先相信 AI 会带来高生产率,就可能把当下的投资和能源价格压力视为暂时现象,过早放松金融条件;如果只看当前通胀并持续紧缩,又会提高电网、发电和设备扩产的融资成本,延迟真正能够缓解瓶颈的供给建设。
欧洲央行执行委员会成员 Philip Lane 在 2026 年 7 月的讲话中也指出:AI 计算基础设施需要大量前期资本开支,在能源供给追上之前会推高能源价格;AI 对自然利率和通胀的最终方向,则取决于采用速度、收入预期和技术究竟增强劳动还是替代劳动。
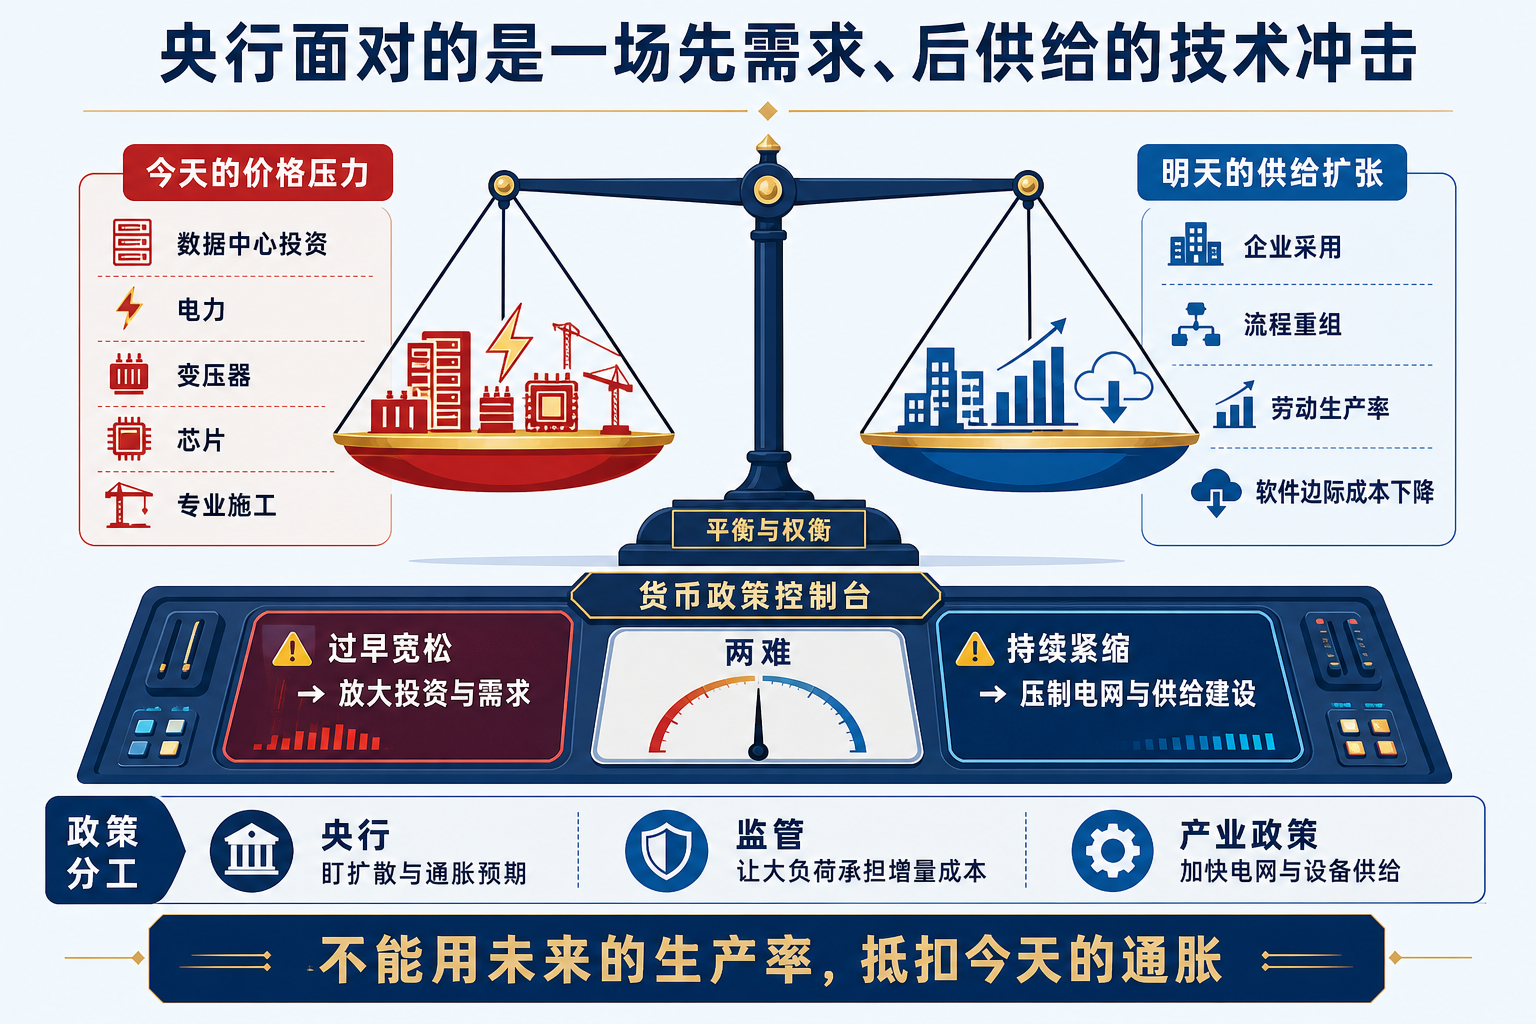
政策分工因此必须清楚:
- 央行处理扩散。 电价和设备价格一旦传导到服务价格、工资与通胀预期,货币政策就不能假装未来生产率会自动解决。
- 监管处理分摊。 大负荷用户应承担其引发的增量发电、输电与备用容量成本,而不是把建设风险转给居民。
- 产业政策处理供给。 加快电网审批、变压器和开关设备扩产,比用高利率压低所有行业需求更接近问题本身。
- 企业处理回报。 算力采购不等于生产率。只有流程重组、员工采用和可计量产出发生后,资本开支才真正变成供给能力。
货币政策可以为未来生产率保留空间,却不能提前把它记入今天的资产负债表。
结论
AI 的通缩承诺并没有错,只是它省略了安装成本。
廉价智能出现之前,经济必须先建设昂贵的物理系统。芯片、数据中心、电网和专业施工的需求集中到来,生产率却要等待企业重新组织工作以后才能兑现。
因此,AI 对价格的影响不是“通胀还是通缩”的二选一,而是一条有先后顺序的路径:
先用资本密集型建设推高需求,再用生产率扩张供给。
真正的政治经济问题也由此出现:未来的软件通缩可能属于所有人,但抵达未来之前,谁来支付今天的电网、设备和融资账单?
参考资料
- Ivan Yotzov 等,《Firm Data on AI》,Federal Reserve Bank of Atlanta Working Paper 2026-3,2026 年 3 月。https://www.atlantafed.org/research-and-data/publications/working-papers/2026/03/24/03-firm-data-on-ai
- International Energy Agency,《Energy demand from AI》,2025 年。https://www.iea.org/reports/energy-and-ai/energy-demand-from-ai
- Bank for International Settlements,《AI and the global economy: implications for central banks》,BIS Bulletin No. 130,2026 年。https://www.bis.org/publ/bisbull130.pdf
- U.S. Bureau of Labor Statistics,《Consumer Price Index — July 2024》与《Consumer Price Index — July 2026》。https://www.bls.gov/news.release/archives/cpi_08142024.htm;https://www.bls.gov/news.release/archives/cpi_08122026.htm
- U.S. Energy Information Administration,《Short-Term Energy Outlook: Electricity, Coal and Renewables》,2026 年。https://www.eia.gov/outlooks/steo/report/elec_coal_renew.php
- Andrew Watten、James B. Bushnell 等,《Have Data Centers Raised Your Electric Bill? Causal Evidence from the United States》,arXiv:2606.19777,2026 年。https://arxiv.org/abs/2606.19777
- Congressional Research Service,《Data Centers and Their Energy Consumption: Frequently Asked Questions》,2026 年。https://www.congress.gov/crs-product/R48646
- Philip R. Lane,《AI and monetary policy》,European Central Bank,2026 年 7 月。https://www.ecb.europa.eu/press/key/date/2026/html/ecb.sp260706~b81aa4e329.en.html
本文部分内容由 AI 辅助生成,经人工审校和补充后发布。