AI 数据中心借的钱,最后为什么进了普通人的养老金
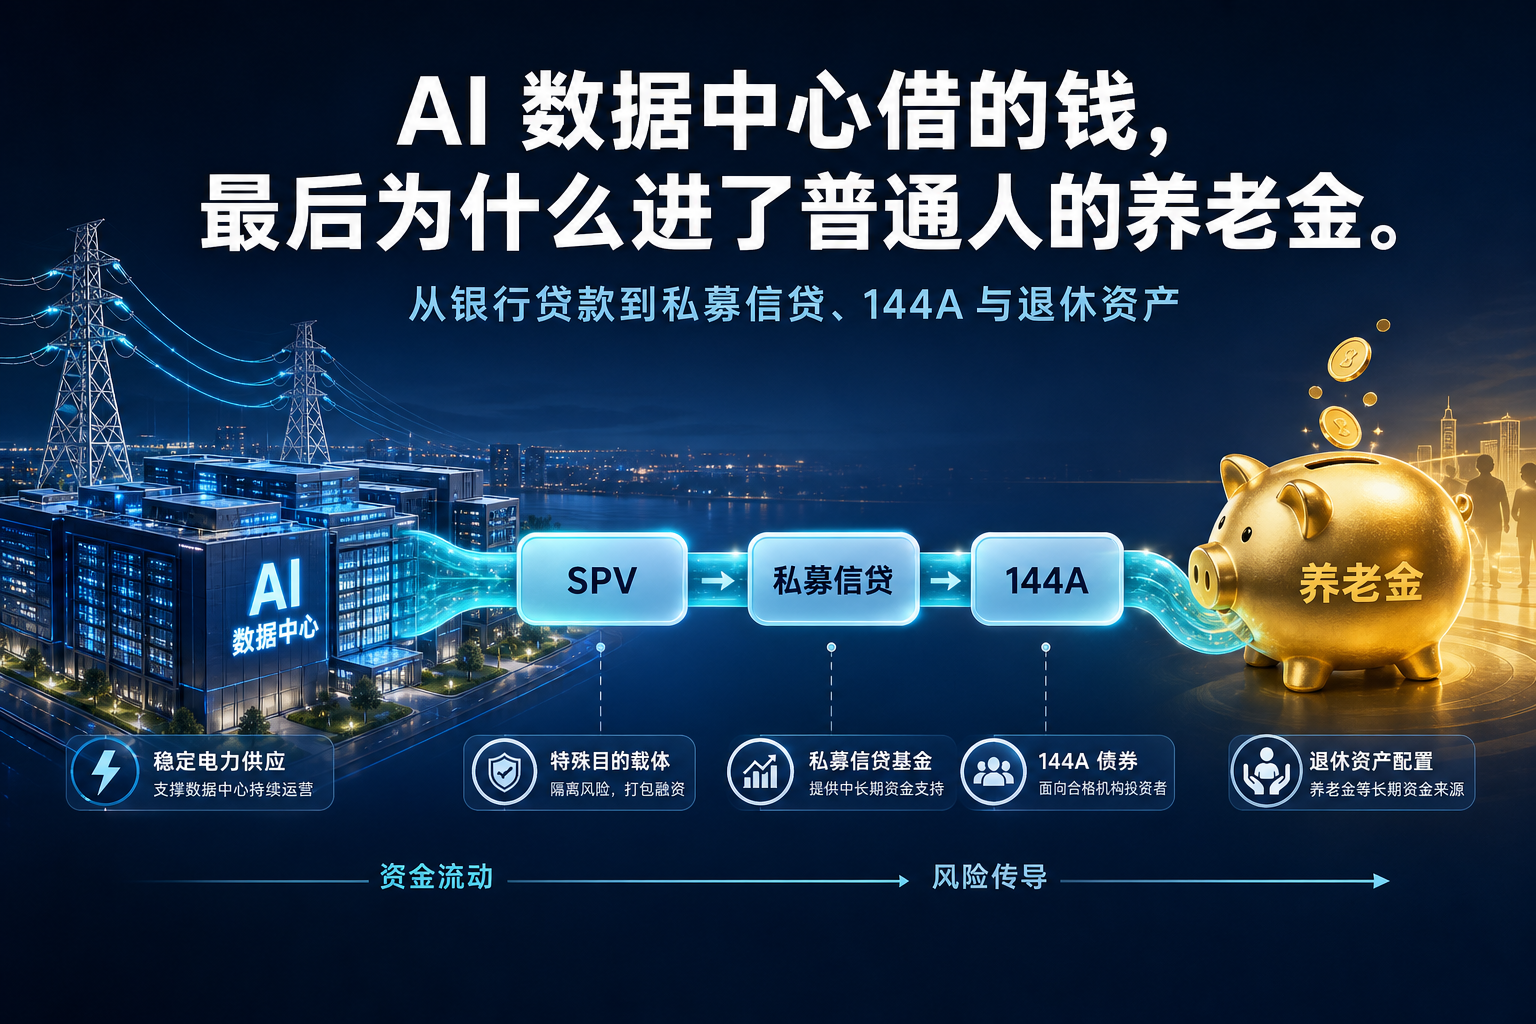
普通人可能没有买英伟达,也没有投资任何一家 AI 创业公司,但他的退休金仍可能已经进入 AI 数据中心。
路径并不神秘:
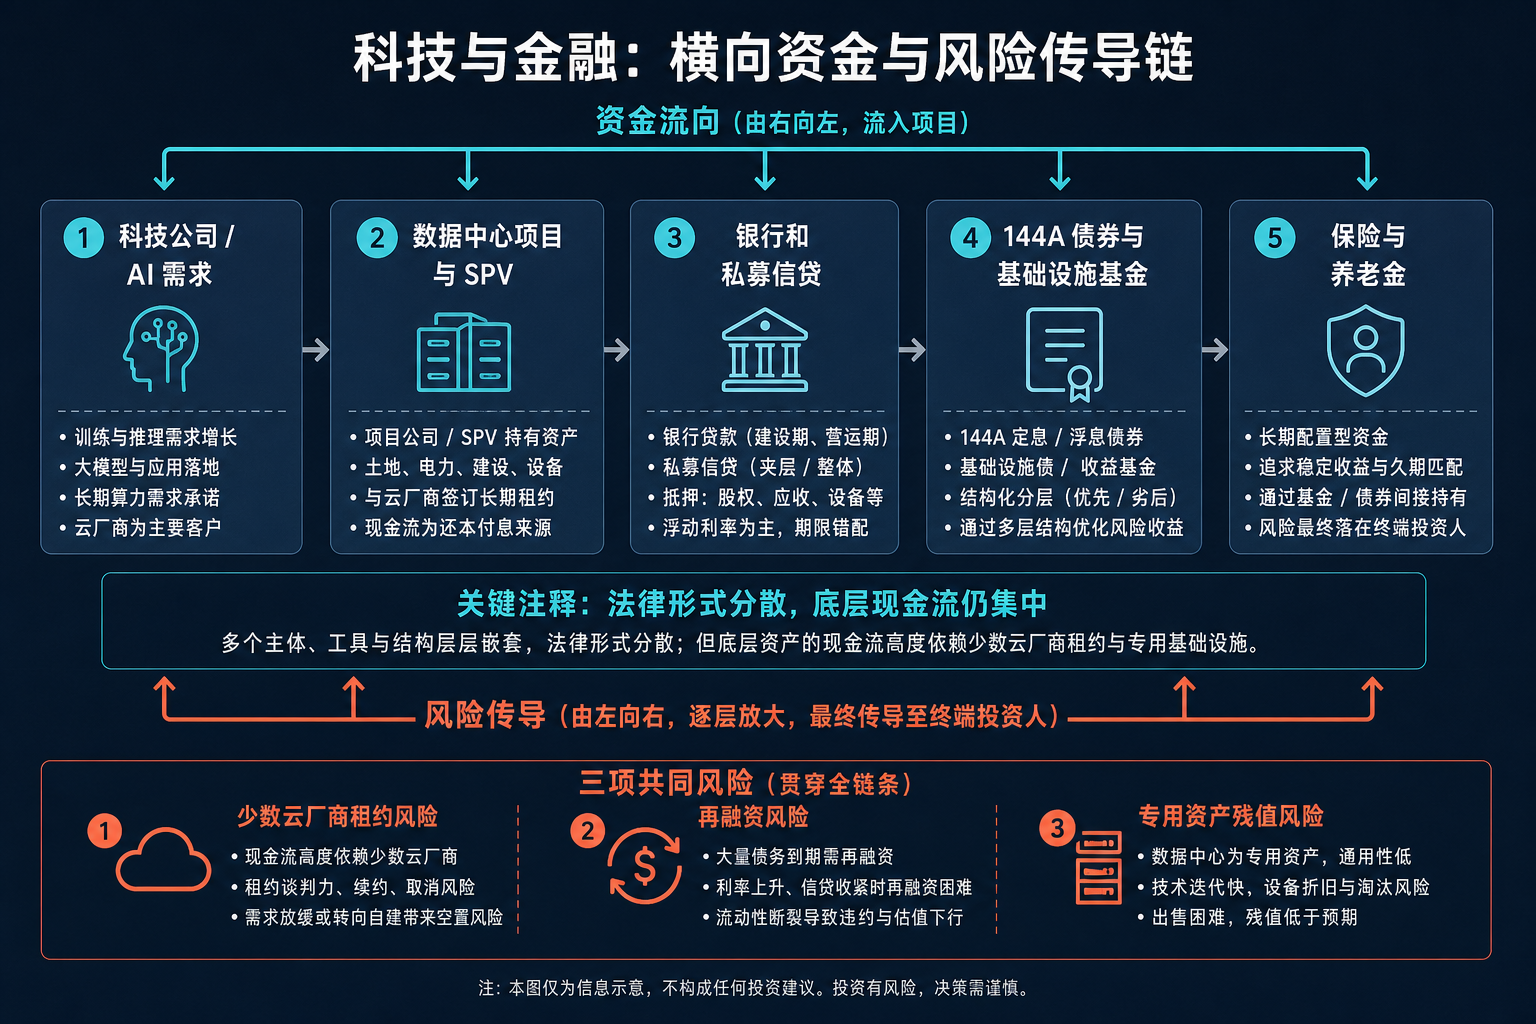
科技公司签下长期算力或租赁合同,开发商据此建设数据中心;项目债务被装进 SPV、私募信贷基金和 144A 债券,再由保险公司、养老金和资产管理机构买走。
JLL 预计,2026—2030 年全球将新增约 100GW 数据中心容量,形成 1.2 万亿美元房地产资产,并需要约 8700 亿美元新增债务融资。加上服务器和网络设备,总投资可能接近 3 万亿美元。
如此巨大的建设规模,已经无法只靠科技公司的现金流和银行贷款完成。AI 基础设施因此正在完成一次金融化:科技公司负责提出需求,金融市场负责把未来几十年的租金提前变成今天的建设资金,养老金则因期限足够长,成为这条链条天然的终点之一。
问题不在于养老金碰了“高科技”,而在于风险经过多层包装后看起来已经分散,底层却仍集中在少数客户、少数合同和同一个判断上:未来的 AI 算力需求必须持续增长。
一、8700 亿美元不能只放在科技公司账上
早期 AI 基础设施主要由大型云厂商用经营现金流建设。到 2026 年,边际资金来源已经开始改变。
原因很简单:项目越来越大,建设周期越来越长。一个园区不仅需要土地和机房,还要提前锁定电力、变压器、冷却系统、光纤和 GPU。JLL 估计,2026 年全球数据中心平均建设成本将升至每兆瓦 1130 万美元,这还不包括最高可达每兆瓦 2500 万美元的 AI 设备投入。
于是,一座数据中心被拆成多种可融资的资产:
| 融资层 | 资金用途 | 主要偿付来源 |
|---|---|---|
| 银行建设贷款 | 土地、施工和并网 | 项目完工后的再融资 |
| 私募信贷 | 早期开发、过桥和设备 | 租约、担保或资产处置 |
| SPV 债务 | 独立持有机房或芯片 | 科技公司的长期租金 |
| 144A 债券、ABS、CMBS | 置换建设期高成本资金 | 稳定后的租金现金流 |
| 基础设施基金 | 股权或次级资本 | 长期运营收益和资产增值 |
债务在法律上属于项目公司,科技公司可能只持有少数股权并承诺租用设施。 这样既能建设数据中心,又不必把全部项目债务直接列在科技公司合并报表中。
债务没有消失。它只是从一家科技公司的资产负债表,迁移到了金融体系的不同账户。
二、银行装不下以后,长期资金接手
银行仍然提供大量建设贷款,但它们面临两个约束。
第一是规模。单个园区可以需要数百亿美元,任何一家银行都难以长期持有。
第二是集中度。越来越多项目最终依赖 Oracle、Meta、Microsoft、Google、Amazon 等少数云厂商的租约或担保。银行即使面对不同开发商、不同州和不同 SPV,看到的也可能是同一个偿债人。
当银行不愿继续增加某一客户或行业的风险敞口,项目就会转向私募信贷和 144A 市场。Rule 144A 允许发行人向合格机构买家出售未在 SEC 注册的证券,买家包括保险公司、养老金和大型资产管理机构。对发行人而言,它提供速度和规模;对养老金而言,二三十年的数据中心债券恰好可以匹配未来退休金支出。
这就是风险进入养老金账户的关键一步:不是养老金经理突然变成了科技风投,而是数据中心债务被塑造成了期限长、评级高、现金流稳定的基础设施资产。
纽约州和宾夕法尼亚州的养老金已经投资 Blue Owl 的数字基础设施基金。更多退休资产则可能通过债券基金、保险产品、私募信贷基金或基础设施配置间接持有这些债务。
三、资产类别分散了,偿债来源没有
一个养老金组合可能同时持有:
- 科技公司股票;
- 数据中心基础设施基金;
- 为算力公司放贷的私募信贷基金;
- 持有数据中心证券的保险公司债券;
- 以长期租约为支持的结构化债券。
在报表上,它们分属股票、房地产、基础设施、保险和私募信贷,看起来已经充分分散。
但它们可能共同依赖三件事:
- 少数云厂商继续履行巨额租约;
- AI 收入增长足以覆盖长期算力承诺;
- 项目到期时能够按合理利率再融资。
这是一种“法律结构分散、经济现金流集中”的风险。
芝加哥大学 Booth 商学院 Stefan Hepp 的压力测试估计,AI 基础设施融资已经包括约 5200 亿美元大型云厂商无担保债券、2500 亿美元项目与数据中心融资、600 亿美元基础设施和资产支持证券,以及约 2000 亿美元难以完整观测的私募信贷。不同数字的统计口径并不相同,但方向一致:投资者不能再只看五家云厂商的公司债务。
尤其值得警惕的是资产残值。普通办公楼可以改租,传统服务器可以继续承载一般工作负载;为高密度 AI 集群设计的电力、液冷和网络系统用途更窄,GPU 的技术迭代周期也远短于债券期限。一旦多个项目同时处置设备,回收价格可能在最需要抵押物时快速下跌。
四、规则正在为更多证券化打开空间
2026 年 7 月 29 日,SEC 公司金融部工作人员同意 Latham & Watkins 的解释:符合来函所述结构的数据中心证券化不属于《证券交易法》定义的 Exchange Act ABS,因为相关数据中心资产并非会在有限期限内自动转化为现金的“自我清偿型金融资产”。
这只是一份基于特定事实的工作人员意见,不是 SEC 新规,也不覆盖所有数据中心融资。但它可能改变未来交易结构。
如果交易不属于 Exchange Act ABS,就不必机械适用该框架下要求发起人保留 5% 信用风险的规则。过去数据中心项目通常保留更高比例的发起人资本,但 CNBC 援引律师的判断称,这份意见给未来交易降低必要权益、扩大证券化留下了空间。
金融含义很清楚:发起人可以用更少的自有资金撬动更多项目,机构投资者则承接更大比例的长期债务。
在需求上升时,这会降低融资成本,加快基础设施建设;在需求不及预期时,它也会缩短项目发起人与最终损失之间的距离。
五、它不像 2008,但损失可能更安静
把数据中心证券化直接比作次贷并不准确。
大型云厂商的信用质量通常远高于次级房贷借款人;很多债务处于优先级较高的位置;私募基金和养老金不依赖银行式的短期挤兑融资。Hepp 的压力测试认为,即使 AI 资产经历严重重估,实际信用损失约为 600 亿至 1400 亿美元,远小于股权市值损失,也不会像 2008 年那样高度集中在高杠杆银行。
但这不等于风险很小,只意味着风险表现不同。
银行危机往往以挤兑和流动性冻结突然暴露;养老金和私募信贷的损失更可能表现为项目延期、再融资失败、基金估值下调、收益率下降和多年后确认的减值。
普通人不会看到某一天“养老金被 AI 击穿”。他更可能看到的是:基础设施基金连续几个季度下调净值,保险产品收益承压,养老金缴费或财政补足压力上升,而其中每一步都被解释成独立项目问题。
结论
AI 数据中心借的钱进入养老金,不是一场阴谋,而是现代金融体系处理超大规模基础设施建设的正常结果。
养老金拥有长期负债,需要长期资产;数据中心拥有长期租约,需要巨额建设资金。二者天然匹配。
真正的问题是,金融市场用 SPV、基金、债券和证券化切开了法律所有权,却没有切开底层经济依赖。许多看似不同的资产,仍在等待同一批云厂商用未来 AI 收入支付租金。
AI 基础设施最大的金融风险,不是债务太多,而是同一个算力增长假设,被包装成了太多种“分散资产”。
对养老金受托人而言,下一步不应只统计组合里有多少“科技股”,而应穿透资产类别,追问每笔投资最终由谁付钱、合同能否取消、抵押物还能卖给谁,以及组合中还有多少资产依赖同一个付款人。
当这些问题没有答案时,养老金买到的就不只是长期收益,也是一张对 AI 需求长期增长的隐形赌票。
参考资料
- JLL,《2026 Global Data Center Market Outlook》,2026 年 1 月。https://www.jll.com/en-us/insights/market-outlook/data-center-outlook
- U.S. Securities and Exchange Commission,《Latham & Watkins LLP - Data Center Securitizations》,2026 年 7 月 29 日。https://www.sec.gov/rules-regulations/no-action-interpretive-exemptive-letters/division-corporation-finance-no-action/certain-data-center-securitizations-072926
- CNBC,《Nvidia financing initiative follows SEC guidance taking sponsors off the hook》,2026 年 8 月 17 日。https://www.cnbc.com/2026/08/17/nvidia-financing-initiative-follows-sec-guidance-taking-sponsors-off-the-hook.html
- Forrest T. Passerin,《Filling the Gap: How 144A Offerings Are Financing the Data Center Boom That Banks Can't Fully Fund》,Leech Tishman,2026 年。https://www.leechtishman.com/insights/blog/filling-the-gap-how-144a-offerings-are-financing-the-data-center-boom-that-banks-cant-fully-fund/
- Stefan Hepp,《How Worried Should We Be About AI Debt?》,Chicago Booth Review,2026 年 8 月 7 日。https://www.chicagobooth.edu/review/2026/august/how-worried-should-we-be-about-ai-debt
- Quinn Emanuel,《Emerging Litigation Risks in Financing AI Data Centers Boom》,2026 年 3 月 13 日。https://www.quinnemanuel.com/the-firm/publications/client-alert-emerging-litigation-risks-in-financing-ai-data-centers-boom/
本文部分内容由 AI 辅助生成,经人工审校和补充后发布。